ভারতের সরকারি হিসাবব্যবস্থা: ৩টি Fund ও Government Budget
Consolidated Fund of India, Contingency Fund, Public Account, Charged ও Voted Expenditure, Appropriation Bill এবং Fiscal Deficit কী—সহজ উদাহরণ, তুলনামূলক ছক ও MCQ-সহ জানুন।
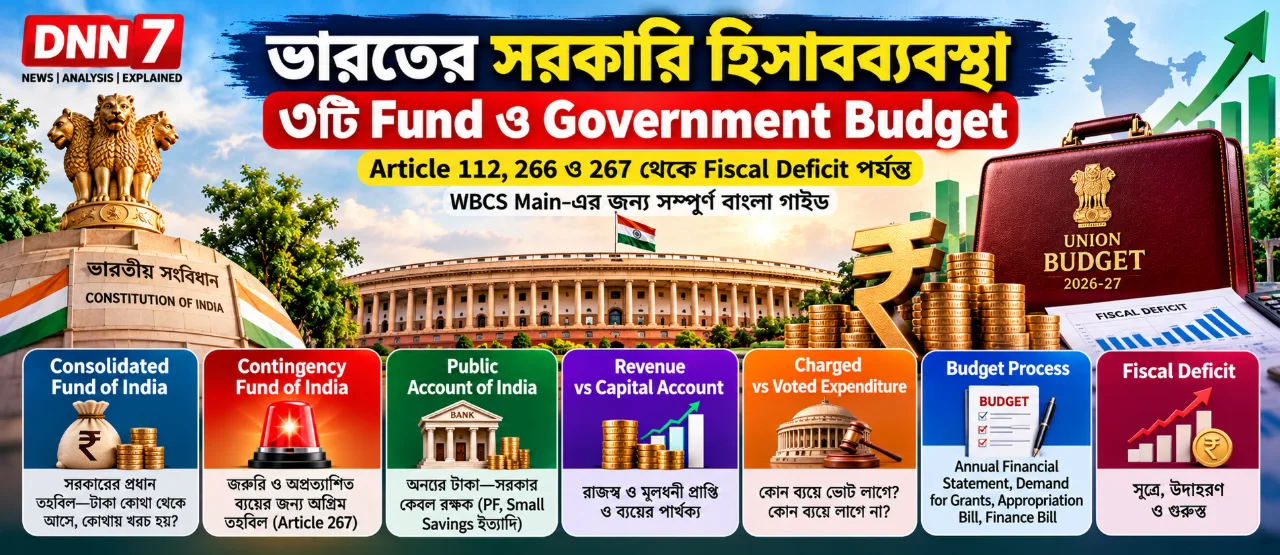
ভারতের সরকারি হিসাবব্যবস্থা: Consolidated Fund, Contingency Fund, Public Account ও Government Budget-এর সম্পূর্ণ বাংলা গাইড
DNN7 | Indian Polity & Economy | WBCS Main Special
ভারতীয় সরকার কর আদায় করে, ঋণ নেয়, সরকারি কর্মীদের বেতন দেয়, পরিকাঠামো নির্মাণ করে এবং বিভিন্ন জনকল্যাণমূলক প্রকল্পে অর্থ ব্যয় করে। কিন্তু সরকারের সমস্ত টাকা কি একই জায়গায় জমা থাকে? জরুরি পরিস্থিতিতে সরকার কীভাবে দ্রুত অর্থ ব্যয় করে? সরকারি কর্মীদের Provident Fund-এর টাকা কোন হিসাবে রাখা হয়? আর সংসদের অনুমোদন ছাড়া কি সরকার Consolidated Fund থেকে টাকা খরচ করতে পারে?
এই প্রশ্নগুলির উত্তর বুঝতে হলে ভারতীয় সংবিধানের তিনটি গুরুত্বপূর্ণ সরকারি তহবিল সম্পর্কে জানতে হবে:
Consolidated Fund of India
Contingency Fund of India
Public Account of India
এর সঙ্গে Revenue Account, Capital Account, Charged Expenditure, Voted Expenditure, Appropriation Bill, Finance Bill এবং Fiscal Deficit-এর ধারণাগুলিও ঘনিষ্ঠভাবে যুক্ত।
১. Government Accounts: সংবিধানের কোন অনুচ্ছেদে কী বলা হয়েছে?
ভারতের সরকারি হিসাবব্যবস্থার প্রধান তিনটি অংশের সাংবিধানিক ভিত্তি নিচের ছকে দেওয়া হলো।
সরকারি হিসাব | সাংবিধানিক অনুচ্ছেদ | প্রধান উদ্দেশ্য |
|---|---|---|
Consolidated Fund of India | Article 266(1) | সরকারের প্রধান প্রাপ্তি ও ব্যয়ের হিসাব |
Public Account of India | Article 266(2) | সরকারি হেফাজতে থাকা নির্দিষ্ট আমানত ও অন্যান্য অর্থের হিসাব |
Contingency Fund of India | Article 267 | জরুরি ও অপ্রত্যাশিত ব্যয়ের জন্য অগ্রিম অর্থের ব্যবস্থা |
পরীক্ষার জন্য মনে রাখুন:
Article 266(1) — Consolidated Fund
Article 266(2) — Public Account
Article 267 — Contingency Fund
Article 112 — Annual Financial Statement বা কেন্দ্রীয় বাজেটের সাংবিধানিক ভিত্তি
সহজভাবে বললে, Consolidated Fund হলো সরকারের প্রধান আর্থিক তহবিল, Contingency Fund জরুরি ব্যয়ের জন্য এবং Public Account-এ এমন অর্থ রাখা হয় যার ক্ষেত্রে সরকার অনেক সময় আমানতগ্রহীতা, রক্ষক বা হিসাবরক্ষকের ভূমিকা পালন করে।
২. Consolidated Fund of India কী?
Consolidated Fund of India হলো কেন্দ্রীয় সরকারের প্রধান তহবিল, যেখানে সরকারের রাজস্ব, ঋণ গ্রহণ এবং ঋণ পুনরুদ্ধার-সংক্রান্ত নির্দিষ্ট প্রাপ্তি জমা হয়।
ভারতীয় সংবিধানের Article 266(1)-এ এই তহবিলের বিধান রয়েছে।
Consolidated Fund-এ টাকা কোথা থেকে আসে?
প্রধানত তিন ধরনের প্রাপ্তি এখানে জমা হয়।
A. Revenue Receipts — রাজস্ব প্রাপ্তি
রাজস্ব প্রাপ্তির দুটি প্রধান ভাগ রয়েছে।
Tax Revenue — কর রাজস্ব
উদাহরণ:
Income Tax
Corporation Tax
Customs Duty
Union Excise Duty
কেন্দ্রের প্রাপ্য GST-সংক্রান্ত রাজস্ব
অন্যান্য কেন্দ্রীয় কর
Non-Tax Revenue — কর-বহির্ভূত রাজস্ব
উদাহরণ:
সরকারি পরিষেবার ফি
জরিমানা ও Penalties
ঋণের সুদ থেকে আয়
সরকারি সংস্থার লভ্যাংশ
RBI-এর উদ্বৃত্ত অর্থ থেকে সরকারের প্রাপ্তি
বিভিন্ন Licence Fee
এই প্রাপ্তিগুলি সরকারের রাজস্বের গুরুত্বপূর্ণ উৎস।
B. Government Borrowing — সরকারি ঋণ গ্রহণ
সরকার যখন নিজের ব্যয় মেটানোর জন্য ঋণ নেয়, তখন সেই ঋণ গ্রহণের প্রাপ্তি Consolidated Fund-এ জমা হয়।
উদাহরণ:
Government Securities
Treasury Bills
Market Borrowings
অন্যান্য অনুমোদিত ঋণ
সরকারি ঋণ গ্রহণ রাজস্ব প্রাপ্তির সমতুল্য নয়। ঋণ নিয়ে অর্থ পাওয়া গেলেও ভবিষ্যতে তা ফেরত দেওয়ার দায় তৈরি হয়।
C. Recovery of Loans — ঋণ পুনরুদ্ধার
সরকার আগে কোনও রাজ্য সরকার, প্রতিষ্ঠান বা অন্য সংস্থাকে ঋণ দিলে সেই ঋণ ফেরত পাওয়ার অর্থও প্রাসঙ্গিক নিয়ম অনুযায়ী Consolidated Fund-এ জমা হয়।
উদাহরণ: সরকার একটি প্রতিষ্ঠানকে ₹১০০ কোটি ঋণ দিয়েছিল। পরে প্রতিষ্ঠানটি ₹২০ কোটি ফেরত দিল। এই ₹২০ কোটি ঋণ পুনরুদ্ধারজনিত প্রাপ্তি হিসেবে গণ্য হবে।
Consolidated Fund থেকে কী কী খরচ হয়?
সরকারের অধিকাংশ প্রধান ব্যয় এই তহবিল থেকেই করা হয়।
যেমন:
প্রতিরক্ষা
শিক্ষা ও স্বাস্থ্য
সড়ক ও রেল পরিকাঠামো
সরকারি কর্মীদের বেতন
পেনশন
ভর্তুকি
জনকল্যাণমূলক প্রকল্প
সরকারি ঋণের সুদ
মূলধনী ব্যয়
রাজ্যগুলিকে নির্দিষ্ট অর্থ হস্তান্তর
সরকারি ঋণ ও অগ্রিম প্রদান
সবচেয়ে গুরুত্বপূর্ণ সাংবিধানিক নিয়ম
আইন অনুযায়ী অনুমোদন ছাড়া Consolidated Fund of India থেকে অর্থ তোলা যায় না।
কেন্দ্রীয় সরকারের ব্যয়ের জন্য সংসদীয় অনুমোদন ও Appropriation-এর বিধান অত্যন্ত গুরুত্বপূর্ণ। এর মাধ্যমেই বাজেট, সংসদের আর্থিক নিয়ন্ত্রণ এবং সরকারি ব্যয়ের মধ্যে সম্পর্ক তৈরি হয়।
৩. Consolidated Fund-এর Revenue Account ও Capital Account
সরকারের বাজেটীয় প্রাপ্তি ও ব্যয়কে বোঝার জন্য Revenue Account এবং Capital Account-এর পার্থক্য জানা প্রয়োজন।
Revenue Account — রাজস্ব হিসাব
এখানে রাজস্ব প্রাপ্তি এবং রাজস্ব ব্যয় নথিভুক্ত হয়।
Revenue Receipts-এর উদাহরণ:
Income Tax
Corporation Tax
Fees
Fines
Interest Receipts
Dividends
Revenue Expenditure-এর উদাহরণ:
বেতন
পেনশন
সরকারি ঋণের সুদ
ভর্তুকি
প্রশাসনিক ব্যয়
বিভিন্ন পরিষেবা পরিচালনার ব্যয়
Revenue Expenditure সাধারণত সরকারের নিয়মিত পরিষেবা পরিচালনা ও অন্যান্য রাজস্ব ব্যয়ের সঙ্গে যুক্ত। তবে রাজস্ব ব্যয় মানেই কোনও সম্পদ তৈরি হয় না—এমন নয়; ব্যয়ের প্রকৃতি ও হিসাবের শ্রেণিবিভাগ দেখতে হয়।
Capital Account — মূলধনী হিসাব
এখানে মূলধনী প্রাপ্তি ও মূলধনী ব্যয় নথিভুক্ত হয়।
Capital Receipts-এর উদাহরণ:
Government Borrowings
Loan Recovery
Disinvestment Proceeds
Capital Expenditure-এর উদাহরণ:
জাতীয় সড়ক নির্মাণ
রেল পরিকাঠামো
সরকারি ভবন নির্মাণ
যন্ত্রপাতি কেনা
সম্পদ সৃষ্টিকারী প্রকল্প
নির্দিষ্ট মূলধনী বিনিয়োগ
মূলধনী ব্যয় নতুন সম্পদ সৃষ্টি করতে পারে অথবা সরকারের দায় কমাতে পারে।
Revenue বনাম Capital: এক নজরে
বিষয় | Revenue | Capital |
|---|---|---|
প্রধান বৈশিষ্ট্য | রাজস্ব প্রাপ্তি ও নিয়মিত ব্যয় | সম্পদ ও দায়ের ওপর প্রভাব ফেলে এমন প্রাপ্তি ও ব্যয় |
প্রাপ্তির উদাহরণ | কর ও ফি | ঋণ গ্রহণ ও ঋণ পুনরুদ্ধার |
ব্যয়ের উদাহরণ | বেতন ও সুদ | সড়ক নির্মাণ ও যন্ত্রপাতি |
ঋণ গ্রহণ | Revenue Receipt নয় | Capital Receipt |
Loan Recovery | সাধারণত নয় | Capital Receipt |
৪. Contingency Fund of India কী?
Contingency Fund of India হলো জরুরি ও অপ্রত্যাশিত ব্যয়ের জন্য অগ্রিম অর্থের ব্যবস্থা।
ভারতীয় সংবিধানের Article 267-এ এই তহবিলের বিধান রয়েছে। এটি রাষ্ট্রপতির নিয়ন্ত্রণে একটি Imprest হিসেবে রাখা হয়।
Imprest বলতে কী বোঝায়?
Imprest হলো আগে থেকে নির্ধারিত একটি তহবিল, যেখান থেকে জরুরি প্রয়োজনে অগ্রিম অর্থ দেওয়া যায়। পরে প্রয়োজনীয় আইনগত ও সংসদীয় অনুমোদনের ভিত্তিতে সংশ্লিষ্ট ব্যয়ের অর্থ Consolidated Fund থেকে নিয়ে তহবিলটি পুনরায় পূরণ করা হয়।
Contingency Fund কীভাবে কাজ করে?
ধরা যাক, একটি অপ্রত্যাশিত জরুরি পরিস্থিতিতে সরকারের দ্রুত ₹৫০০ কোটি খরচ করা প্রয়োজন।
সাধারণ বাজেটীয় অনুমোদনের প্রক্রিয়ার জন্য অপেক্ষা করা সম্ভব নয়। তখন প্রযোজ্য নিয়ম অনুযায়ী Contingency Fund থেকে অগ্রিম অর্থ দেওয়া যেতে পারে।
এরপর:
জরুরি ব্যয় করা হয়।
প্রয়োজনীয় সংসদীয় অনুমোদনের প্রক্রিয়া সম্পন্ন করা হয়।
অনুমোদিত ব্যয়ের সমপরিমাণ অর্থ Consolidated Fund থেকে নিয়ে Contingency Fund পুনরায় পূরণ করা হয়।
এখানে মনে রাখতে হবে, Contingency Fund নিয়মিত সরকারি ব্যয়ের বিকল্প নয়। এটি বিশেষ জরুরি পরিস্থিতির জন্য।
Contingency Fund-এর পরিমাণ
কেন্দ্রীয় সরকারের ২০২৬–২৭ সালের বাজেট-সংক্রান্ত নথিতে Contingency Fund of India-এর Corpus ₹৩০,০০০ কোটি হিসেবে উল্লেখ করা হয়েছে। পুরোনো বইয়ে অন্য অঙ্ক থাকতে পারে, তাই পরীক্ষার প্রস্তুতির সময় সংশ্লিষ্ট বছরের সরকারি বাজেট নথি যাচাই করা উচিত।
৫. Public Account of India কী?
Public Account of India হলো এমন অর্থের হিসাব, যা সরকার নিজের সাধারণ রাজস্ব হিসেবে পায় না; বরং নির্দিষ্ট নিয়মে আমানত, তহবিল বা অন্য অর্থ হিসেবে ধারণ করে।
এর সাংবিধানিক ভিত্তি Article 266(2)।
Public Account-এ সরকার অনেক ক্ষেত্রে Banker, Trustee বা Custodian-এর মতো ভূমিকা পালন করে।
Public Account-এর উদাহরণ
১. Provident Funds
সরকারি কর্মীদের নির্দিষ্ট Provident Fund-সংক্রান্ত অর্থ।
২. Small Savings
সরকারি Small Savings ব্যবস্থার অধীনে সংগৃহীত নির্দিষ্ট অর্থ।
৩. Deposits
বিভিন্ন ধরনের সরকারি আমানত।
৪. Reserve ও Special Funds
নির্দিষ্ট উদ্দেশ্যে রাখা কিছু তহবিল।
সহজ উদাহরণ: Provident Fund
ধরা যাক, একজন সরকারি কর্মীর বেতন থেকে নির্দিষ্ট পরিমাণ অর্থ Provident Fund-এ জমা হচ্ছে।
এই অর্থ সরকারের সাধারণ কর-রাজস্ব নয়। নিয়ম অনুযায়ী কর্মী অবসর গ্রহণ বা প্রযোজ্য অন্য পরিস্থিতিতে অর্থটি ফেরত পেতে পারেন।
তাই এই ধরনের অর্থের হিসাব Public Account-এর সঙ্গে যুক্ত।
Public Account-এর অর্থ কি সরকারের নিজের টাকা?
সাধারণভাবে, Public Account-এর অর্থকে সরকারের নিজস্ব রাজস্ব হিসেবে দেখা হয় না। এর মধ্যে থাকা অর্থের প্রকৃতি ও শর্ত অনুযায়ী সরকারকে তা ফেরত দিতে বা নির্দিষ্ট উদ্দেশ্যে ব্যবহার করতে হতে পারে।
Public Account থেকে টাকা তুলতে কি সংসদের অনুমোদন লাগে?
Public Account-এর অর্থ উত্তোলনের ক্ষেত্রে সাধারণত Consolidated Fund-এর মতো একই ধরনের Appropriation প্রয়োজন হয় না। তবে সংশ্লিষ্ট আইন, বিধি ও আর্থিক প্রক্রিয়া অনুসরণ করতে হয়।
আরও একটি গুরুত্বপূর্ণ বিষয়: Consolidated Fund থেকে অর্থ নিয়ে Public Account-এর কোনও তহবিলে জমা করতে হলে Consolidated Fund থেকে অর্থ উত্তোলনের জন্য প্রযোজ্য অনুমোদন প্রয়োজন হতে পারে।
৬. তিনটি সরকারি তহবিলের পার্থক্য
বিষয় | Consolidated Fund | Contingency Fund | Public Account |
|---|---|---|---|
সংবিধানের অনুচ্ছেদ | Article 266(1) | Article 267 | Article 266(2) |
প্রধান উদ্দেশ্য | সরকারের মূল প্রাপ্তি ও ব্যয় | জরুরি ও অপ্রত্যাশিত ব্যয়ের জন্য অগ্রিম | আমানত ও অন্যান্য নির্দিষ্ট অর্থের হিসাব |
উদাহরণ | কর ও সরকারি ঋণ | জরুরি ব্যয়ের অগ্রিম | Provident Fund ও Small Savings |
অর্থের প্রকৃতি | সরকারের প্রধান তহবিল | জরুরি অগ্রিম তহবিল | অনেক ক্ষেত্রে সরকারের কাছে রাখা অন্য অর্থ |
অর্থ উত্তোলনের নিয়ম | আইনগত ও সংসদীয় অনুমোদন প্রয়োজন | নির্ধারিত জরুরি ব্যবস্থায় অগ্রিম, পরে অনুমোদন ও পুনর্ভরণ | সাধারণত Consolidated Fund-এর মতো Appropriation নয় |
প্রধান পরীক্ষার বিষয় | Parliamentary Control | Emergency Advance | Custodian/Depository Role |
মনে রাখার সহজ কৌশল
Consolidated Fund: সরকারের প্রধান তহবিল।
Contingency Fund: জরুরি পরিস্থিতিতে অগ্রিম অর্থ।
Public Account: নির্দিষ্ট আমানত ও অন্যান্য অর্থের হিসাব।
৭. Charged Expenditure ও Voted Expenditure কী?
সরকারি ব্যয়ের ক্ষেত্রে সংসদের ভূমিকা বোঝার জন্য এই দুটি ধারণা অত্যন্ত গুরুত্বপূর্ণ।
Charged Expenditure
Charged Expenditure হলো সেই ব্যয়, যা সংবিধান অনুযায়ী Consolidated Fund of India-এর ওপর Charged করা থাকে।
এই ব্যয় সংসদে ভোটের জন্য পেশ করা হয় না। তবে সংসদে এ নিয়ে আলোচনা হতে পারে।
উদাহরণ:
রাষ্ট্রপতির নির্দিষ্ট সাংবিধানিক বেতন ও ভাতা
সংসদের নির্দিষ্ট সভাপতিত্বকারী কর্মকর্তাদের বেতন ও ভাতা
Supreme Court-এর বিচারপতিদের নির্দিষ্ট বেতন ও ভাতা
Comptroller and Auditor General-এর নির্দিষ্ট বেতন ও ভাতা
নির্দিষ্ট সরকারি ঋণসংক্রান্ত দায়
আদালতের রায় বা ডিক্রি কার্যকর করার জন্য নির্দিষ্ট ব্যয়
সব Charged Expenditure-এর সুনির্দিষ্ট সাংবিধানিক ভিত্তি রয়েছে; তাই উদাহরণগুলির ক্ষেত্রে সংশ্লিষ্ট বিধান যাচাই করা গুরুত্বপূর্ণ।
Voted Expenditure
Voted Expenditure হলো সেই ব্যয়, যার জন্য Demand for Grants-এর মাধ্যমে লোকসভার অনুমোদন প্রয়োজন হয়।
সাধারণত বিভিন্ন মন্ত্রক ও বিভাগের পরিকল্পিত ব্যয়, উন্নয়নমূলক কর্মসূচি এবং অন্যান্য অনুমোদনযোগ্য ব্যয় এই প্রক্রিয়ার মধ্য দিয়ে যায়।
Charged বনাম Voted
বিষয় | Charged Expenditure | Voted Expenditure |
|---|---|---|
লোকসভার ভোট | প্রয়োজন হয় না | প্রয়োজন হয় |
সংসদে আলোচনা | হতে পারে | হতে পারে |
সাংবিধানিক ভিত্তি | নির্দিষ্ট বিধান অনুযায়ী | Demand for Grants ও বাজেটীয় প্রক্রিয়া |
মূল বৈশিষ্ট্য | ভোটের আওতার বাইরে | ভোটের মাধ্যমে অনুমোদিত |
পরীক্ষার ফাঁদ: Charged Expenditure মানে সংসদের বাইরে ব্যয় নয়। এর অর্থ হলো ব্যয়টি সংসদের ভোটের জন্য পেশ করা হয় না, যদিও আলোচনা হতে পারে।
৮. Demand for Grants ও Appropriation Bill কী?
সরকারের ব্যয়ের অনুমোদন কীভাবে হয়, তা বোঝার জন্য এই দুটি ধারণা জানতে হবে।
Demand for Grants
প্রতিটি মন্ত্রক বা বিভাগের জন্য প্রস্তাবিত ব্যয়ের অনুমোদন চেয়ে Demand for Grants পেশ করা হয়।
Voted Expenditure-এর ক্ষেত্রে লোকসভার ভোট গুরুত্বপূর্ণ। Charged Expenditure ভোটের জন্য পেশ করা হয় না।
Appropriation Bill
Appropriation Bill হলো Consolidated Fund of India থেকে অনুমোদিত সরকারি ব্যয় মেটানোর জন্য অর্থ উত্তোলনের আইনগত কর্তৃত্ব প্রদানের প্রক্রিয়ার অংশ।
সহজভাবে:
Budget-এ ব্যয়ের হিসাব দেওয়া হয়।
Demand for Grants-এর মাধ্যমে প্রয়োজনীয় অনুমোদন চাওয়া হয়।
Appropriation-এর মাধ্যমে Consolidated Fund থেকে অর্থ উত্তোলনের আইনগত কর্তৃত্ব দেওয়া হয়।
এভাবে সংসদীয় আর্থিক নিয়ন্ত্রণ নিশ্চিত হয়।
৯. Finance Bill ও Appropriation Bill-এর পার্থক্য
এই দুটি বিষয় পরীক্ষায় প্রায়ই একসঙ্গে আসে।
বিষয় | Finance Bill | Appropriation Bill |
|---|---|---|
প্রধান উদ্দেশ্য | বাজেটের কর-সংক্রান্ত প্রস্তাবসহ প্রাসঙ্গিক আর্থিক বিধান কার্যকর করা | Consolidated Fund থেকে অনুমোদিত ব্যয়ের অর্থ উত্তোলনের কর্তৃত্ব |
সম্পর্ক | Taxation ও আর্থিক প্রস্তাব | Government Expenditure |
সহজ উদাহরণ | করের হার বা কর-সংক্রান্ত পরিবর্তন | সরকারি ব্যয়ের জন্য অর্থ উত্তোলনের অনুমোদন |
মনে রাখুন:
Finance Bill — মূলত কর ও অন্যান্য প্রাসঙ্গিক আর্থিক প্রস্তাব।
Appropriation Bill — Consolidated Fund থেকে অর্থ উত্তোলনের আইনগত কর্তৃত্ব।
১০. Annual Financial Statement বা সরকারি বাজেট কী?
ভারতীয় সংবিধানের Article 112 অনুযায়ী, প্রতি অর্থবছরের জন্য কেন্দ্রীয় সরকারের আনুমানিক প্রাপ্তি ও ব্যয়ের বিবরণ সংসদের সামনে পেশ করা হয়। এই বিবরণকে Annual Financial Statement (AFS) বলা হয়।
সাধারণভাবে এটিই কেন্দ্রীয় বাজেটের সাংবিধানিক মূল বিবরণ।
Annual Financial Statement-এ কী থাকে?
সরকারের আনুমানিক প্রাপ্তি
সরকারের আনুমানিক ব্যয়
Revenue ও Capital Account-এর বিবরণ
Charged ও Voted Expenditure-এর শ্রেণিবিভাগ
আর্থিক বছরের সরকারি ব্যয়ের পরিকল্পনা
বাজেট কেবল আয়-ব্যয়ের তালিকা নয়; এটি সরকারের আর্থিক অগ্রাধিকার, করনীতি, উন্নয়ন পরিকল্পনা এবং অর্থনৈতিক নীতির একটি গুরুত্বপূর্ণ দলিল।
১১. Revenue Budget ও Capital Budget
সরকারি বাজেটকে বোঝার একটি প্রচলিত উপায় হলো Revenue Budget এবং Capital Budget-এর পার্থক্য।
Revenue Budget
এর মধ্যে থাকে:
Revenue Receipts
Revenue Expenditure
Revenue Receipts-এর উদাহরণ: কর ও কর-বহির্ভূত রাজস্ব।
Revenue Expenditure-এর উদাহরণ: বেতন, পেনশন, সুদ ও ভর্তুকি।
Capital Budget
এর মধ্যে থাকে:
Capital Receipts
Capital Expenditure
Capital Receipts-এর উদাহরণ: ঋণ গ্রহণ, ঋণ পুনরুদ্ধার এবং নির্দিষ্ট Disinvestment Proceeds।
Capital Expenditure-এর উদাহরণ: পরিকাঠামো নির্মাণ, যন্ত্রপাতি কেনা এবং সম্পদ সৃষ্টিকারী বিনিয়োগ।
১২. Fiscal Deficit কীভাবে হিসাব করা হয়?
Fiscal Deficit বা রাজস্ব ঘাটতি নয়, বরং রাজকোষীয় ঘাটতি হলো সরকারের মোট ব্যয় এবং ঋণ-বহির্ভূত মোট প্রাপ্তির মধ্যে পার্থক্য।
গুরুত্বপূর্ণ সূত্র
Fiscal Deficit = Total Expenditure − Total Receipts excluding Borrowings
অর্থাৎ,
Fiscal Deficit = মোট ব্যয় − (Revenue Receipts + Non-Debt Capital Receipts)
Non-Debt Capital Receipts কী?
এগুলি এমন মূলধনী প্রাপ্তি, যা সাধারণভাবে নতুন ঋণ গ্রহণের মাধ্যমে তৈরি হয় না।
উদাহরণ:
Loan Recovery
নির্দিষ্ট Disinvestment Proceeds
উদাহরণ
ধরা যাক, একটি অর্থবছরে সরকারের:
মোট ব্যয় = ₹১০০ কোটি
Revenue Receipts = ₹৭০ কোটি
Non-Debt Capital Receipts = ₹১০ কোটি
তাহলে,
Fiscal Deficit = ১০০ − (৭০ + ১০)
Fiscal Deficit = ১০০ − ৮০
Fiscal Deficit = ₹২০ কোটি
এই ঘাটতি মেটাতে সরকার ঋণ গ্রহণসহ বিভিন্ন অর্থায়নের ব্যবস্থা করতে পারে।
Fiscal Deficit কেন গুরুত্বপূর্ণ?
সরকারের অতিরিক্ত অর্থায়নের প্রয়োজন বোঝায়।
সরকারি ঋণের ওপর প্রভাব ফেলতে পারে।
সুদের ব্যয় ও ভবিষ্যৎ বাজেটের ওপর প্রভাব ফেলতে পারে।
অর্থনীতিতে সরকারি ব্যয়ের ভূমিকা বিশ্লেষণে সাহায্য করে।
তবে Fiscal Deficit বেশি হলেই সবসময় অর্থনীতি খারাপ—এমন নয়। ঋণ নিয়ে উৎপাদনক্ষমতা বাড়ানো হচ্ছে, নাকি অনুৎপাদনশীল ব্যয় মেটানো হচ্ছে, সেটিও গুরুত্বপূর্ণ।
শেষ মুহূর্তের Revision Notes
প্রশ্ন | উত্তর |
|---|---|
Consolidated Fund | Article 266(1) |
Public Account | Article 266(2) |
Contingency Fund | Article 267 |
Annual Financial Statement | Article 112 |
Consolidated Fund-এ কী জমা হয়? | রাজস্ব, ঋণ গ্রহণ ও নির্দিষ্ট ঋণ পুনরুদ্ধারজনিত প্রাপ্তি |
Contingency Fund-এর উদ্দেশ্য | জরুরি ও অপ্রত্যাশিত ব্যয়ের জন্য অগ্রিম |
Public Account-এর উদাহরণ | Provident Fund ও Small Savings-সংক্রান্ত নির্দিষ্ট অর্থ |
Charged Expenditure | ভোটের জন্য পেশ হয় না, আলোচনা হতে পারে |
Voted Expenditure | লোকসভার ভোট প্রয়োজন |
Appropriation Bill | Consolidated Fund থেকে অর্থ উত্তোলনের কর্তৃত্ব |
Finance Bill | কর ও অন্যান্য প্রাসঙ্গিক আর্থিক প্রস্তাব |
Fiscal Deficit | মোট ব্যয় − ঋণ-বহির্ভূত মোট প্রাপ্তি |
মনে রাখার সহজ সূত্র
Consolidated Fund = সরকারের প্রধান তহবিল
Contingency Fund = জরুরি ব্যয়ের অগ্রিম
Public Account = আমানত ও অন্যান্য নির্দিষ্ট অর্থের হিসাব
Appropriation = Consolidated Fund থেকে অর্থ উত্তোলনের আইনগত কর্তৃত্ব
Fiscal Deficit = মোট ব্যয় − ঋণ-বহির্ভূত মোট প্রাপ্তি
ভারতের সরকারি হিসাবব্যবস্থা বুঝতে হলে শুধু তিনটি তহবিলের নাম মুখস্থ করলেই হবে না। কোন অর্থ কোথায় জমা হয়, কোন খাত থেকে কী ধরনের ব্যয় করা হয়, সংসদের অনুমোদন কখন প্রয়োজন হয় এবং বাজেটের মাধ্যমে সরকার কীভাবে আর্থিক নিয়ন্ত্রণ বজায় রাখে—এই সম্পর্কগুলিও বুঝতে হবে।
Consolidated Fund সরকারের প্রধান আর্থিক তহবিল। Contingency Fund জরুরি ও অপ্রত্যাশিত ব্যয়ের ক্ষেত্রে অগ্রিম অর্থের ব্যবস্থা করে। Public Account-এ নির্দিষ্ট আমানত ও অন্যান্য অর্থের হিসাব রাখা হয়। অন্যদিকে, Charged ও Voted Expenditure এবং Appropriation Bill সংসদের আর্থিক নিয়ন্ত্রণের প্রকৃতি বোঝায়।
সম্পাদকীয় নোট: পরীক্ষার আগে সংশ্লিষ্ট বছরের সর্বশেষ সরকারি বাজেট নথি এবং WBPSC-এর কার্যকর সিলেবাসের সঙ্গে তথ্য ও পরিসংখ্যান মিলিয়ে নিন।
Official Editorial PDF Edition
Verified PublicationDownload a clean, high-resolution printable copy complete with tables, formulas, and high-res photography. Free for registered readers.
Community Feedback & Editorial Ratings
All Reader Reviews (0)
No reader reviews yet for this story.
Be the first to share your rating and perspective!